
Hay un dato que conviene digerir despacio. Entre 2015 y 2025, el PIB real de Polonia ha crecido un 42,5%. El español, un 21,9%. La media de la Unión Europea, un 17,1%. En términos de PIB por habitante la brecha es aún más llamativa: +45% en Polonia frente a +14,3% en España en el mismo periodo.
No es una casualidad estadística. Es el resultado de dos décadas de decisiones estratégicas que han transformado un país que exportaba mano de obra barata en uno de los nudos logísticos más relevantes del continente. Y para los profesionales españoles del comercio exterior, ignorarlo tiene coste.
Qué ha pasado realmente
Polonia dejó de ser "la fábrica barata de Europa" hace años. Ese relato sigue circulando, pero ya no describe la realidad. Lo que ha ocurrido es más profundo:
- Modernización de infraestructuras con fondos europeos. Desde la adhesión a la UE en 2004, el país ha invertido masivamente en carreteras, ferrocarril y conexiones intermodales. Un trayecto que en 2010 exigía seis horas hoy se cubre en tres.
- Entrada de capital extranjero en sectores de mayor valor añadido. Ya no solo automoción y maquinaria. También aeroespacial, farmacéutico, dispositivos médicos y centros de datos.
- Formación técnica de calidad. Universidades como las de Poznań o Wrocław están produciendo titulados en ingeniería que compiten con los alemanes y a un coste inferior.
- Posición geográfica privilegiada. Polonia conecta Europa occidental con el centro y este del continente, algo que ha cobrado peso tras la reorganización de las cadenas de suministro post-pandemia.
El dato que más incomoda: la inversión extranjera
Según datos del Banco Mundial, las entradas netas de inversión extranjera directa en Polonia representaron de media el 3,78% de su PIB entre 2021 y 2025. En España, el 3,19%. Polonia superó a España en cuatro de los cinco ejercicios analizados.
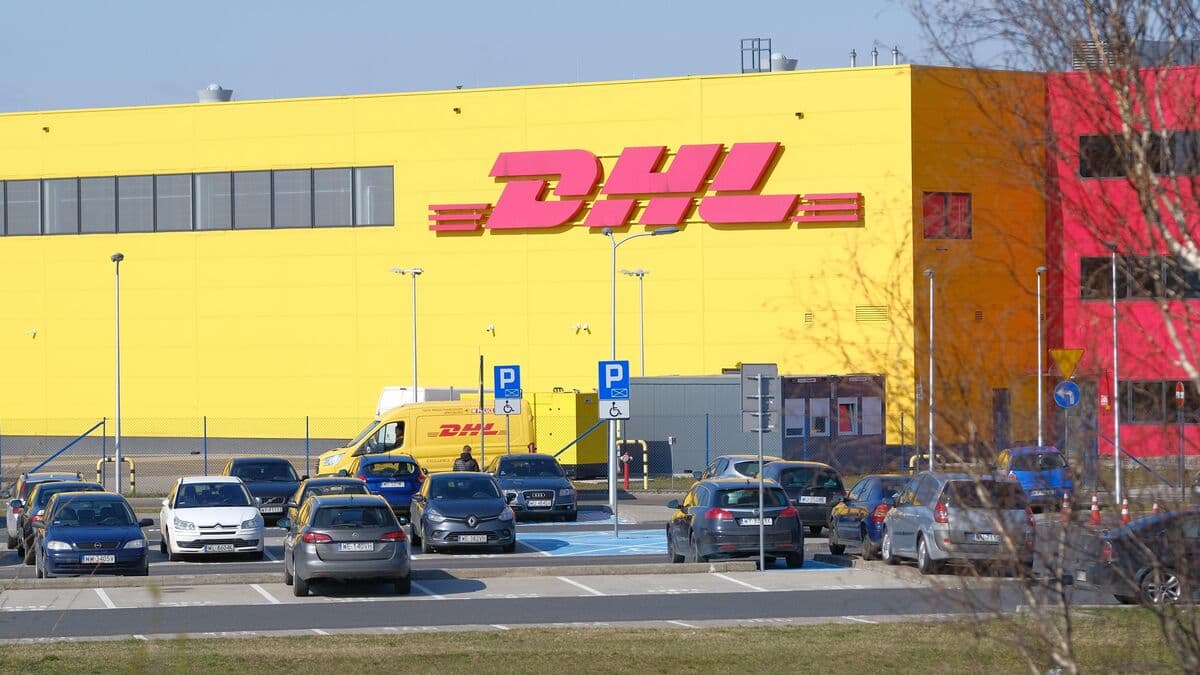
El caso de DHL es paradigmático. La multinacional alemana ha anunciado inversiones de más de 400 millones de euros hasta 2030 en Europa central y oriental, con Polonia como epicentro. Su centro logístico de Poznań, inaugurado en 2024, ocupa 32.000 m² y cuenta con tres kilómetros de cintas transportadoras. La división DHL Supply Chain opera 16 almacenes en el país, con 900.000 m² de superficie y cerca de 6.900 empleados.
Ya no compite por salarios
Aquí está el matiz que muchos análisis pasan por alto. La ventaja salarial polaca se está estrechando rápidamente, y aun así el país sigue atrayendo inversión.
- En 2016, el coste laboral por hora en Polonia era de 8,70 € frente a 21,20 € en España.
- En 2025, la cifra polaca alcanza 19,10 € y la española 26,40 €.
- En nueve años, el coste laboral polaco subió un 119,5%; el español, un 24,5%.
Aun así, Polonia sigue siendo un 27,7% más barata que España en coste laboral. Pero sus responsables logísticos insisten en que las empresas ya no vienen solo por precio. Vienen por infraestructuras, por proximidad a los mercados centroeuropeos y por talento técnico disponible.
Cuando el factor precio se estrecha y la inversión sigue llegando, la señal es clara: el país ha pasado a competir en otras ligas.
Por qué esto importa desde España
Hay tres lecturas que conviene tener presentes:
1. Polonia absorbe flujos que antes podían llegar al sur de Europa. Cuando una multinacional decide instalar su centro de distribución europeo, Polonia aparece hoy en la shortlist. España, menos. La posición geográfica periférica es un handicap real frente a la conexión centroeuropea polaca.
2. Los operadores logísticos están reorganizando sus hubs. DHL, pero también otros grandes operadores, están reubicando capacidad en Europa central. Eso implica que las rutas marítimas y ferroviarias hacia España pierden peso relativo en algunos corredores.
3. España tiene ventajas que Polonia no puede replicar. Acceso directo al Mediterráneo, conexiones con Latinoamérica y África, y un mercado interior grande. El problema no es la falta de ventajas, es la falta de una estrategia logística que las explote con la misma determinación con la que Polonia ha explotado las suyas.
Lo que está en juego
La transformación polaca no es solo una historia de crecimiento macroeconómico. Es una historia de reconfiguración del mapa logístico europeo, y España llega tarde a algunas de las decisiones que ya se están tomando.
Para los profesionales del comercio exterior español, esto significa dos cosas:
- Los corredores comerciales cambian. Conviene revisar qué rutas están ganando peso y qué costes logísticos se están viendo afectados.
- La documentación se complica. Cuando una operación atraviesa tres o cuatro países antes de llegar a destino, los requisitos aduaneros y los certificados de origen ganan complejidad. Y los errores se pagan más caros.
Si tu operación toca Europa central o del este, comparar factura, packing list y documento de transporte antes del despacho deja de ser un lujo. Es la diferencia entre un envío fluido y una retención de varios días en frontera.